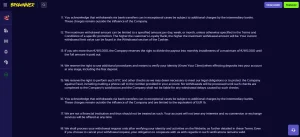
El KYC de Browinner no se limita a una comprobación al final de una retirada. La política oficial permite pedir documentación en cualquier momento para confirmar identidad y ubicación, y las T&C permiten repetir verificaciones antes o después de depósitos y retiradas. Las categorías expresamente documentadas incluyen identificación oficial, prueba de domicilio, prueba de titularidad del método de pago y, cuando corresponda, información sobre origen de fondos o patrimonio.
Hay una distinción importante entre plazo para responder y plazo de aprobación. Las T&C dan al usuario 15 días para entregar lo solicitado, pero la compañía no garantiza una duración concreta para completar sus controles. La KYC Policy describe un proceso interno de revisión documental, pero la propia documentación contractual permite verificaciones adicionales y continuas. Por eso, para planificar una retirada, conviene asumir que la verificación puede añadir tiempo sin prometer un SLA fijo.
Requisitos del Protocolo KYC y Validación de Documentos en Browinner
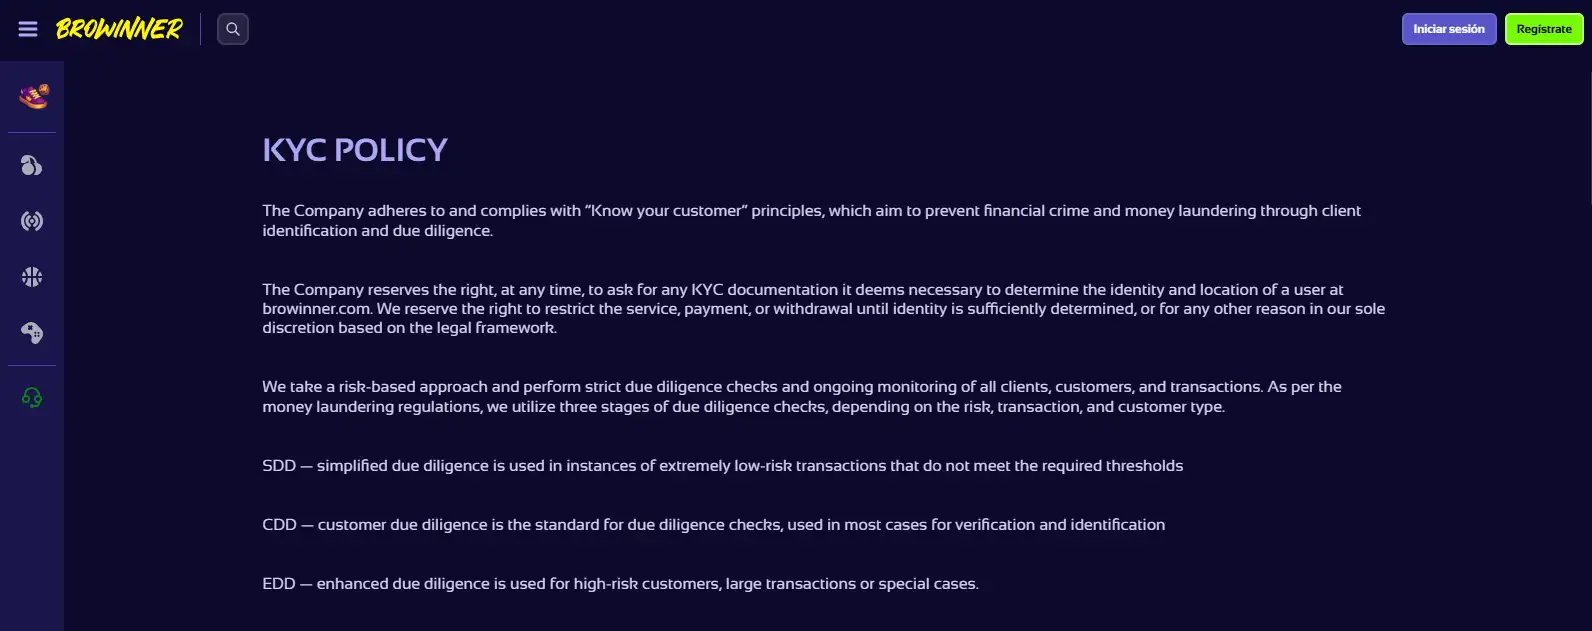
KYC significa «Know Your Customer» y se usa para comprobar quién controla una cuenta y si los datos facilitados son coherentes con la actividad y los medios de pago. Browinner explica que aplica un enfoque basado en riesgo y que puede realizar comprobaciones simplificadas, estándar o reforzadas según el tipo de cliente, operación y nivel de riesgo.
En la práctica, la verificación no debe entenderse como una única pantalla que se completa una vez para siempre. Las T&C permiten solicitar documentos e información de forma repetida, revisar transacciones y obtener datos de terceros o registros públicos. También permiten restringir temporalmente servicios, pagos o retiradas mientras la identidad no esté suficientemente determinada.
Esto conecta directamente con la página de retiradas en Browinner: una solicitud de cobro puede quedar pendiente hasta que los controles de identidad y actividad se completen satisfactoriamente. El tiempo de procesamiento de la retirada y el tiempo de KYC son conceptos distintos y no deben sumarse como si fueran dos plazos garantizados.
Documentos de identidad que puede solicitar
La política KYC oficial enumera como documento de identificación principal un pasaporte o documento de identidad vigente. También indica que la información mínima de identificación incluye nombre completo, fecha de nacimiento, dirección de residencia permanente y número de identificación.
La política contempla documentos adicionales en determinados casos. Entre los ejemplos publicados aparecen una identificación nacional adicional y una fotografía del usuario junto con un documento abierto y legible. No significa que todos esos elementos se pidan a todas las cuentas. Browinner vincula el nivel de comprobación al riesgo, la operación y el perfil del cliente.
La regla útil para el usuario es sencilla: los datos de la cuenta deben coincidir con los documentos oficiales. Nombre, fecha de nacimiento y dirección no deberían escribirse con variantes que después resulten difíciles de justificar. Si existe un error real en el perfil, es mejor corregirlo por la vía prevista por soporte que intentar adaptar un documento o usar datos distintos.
Prueba de domicilio
Browinner incluye la prueba de residencia entre las categorías documentales. Su política menciona como ejemplos una factura de servicios o un extracto bancario que confirme la dirección permanente y señala que el documento no debe tener más de seis meses. Este detalle procede de la política oficial y no debe extrapolarse a una lista universal de documentos aceptados en todos los casos.
La dirección presentada debe coincidir con la registrada en la cuenta. La propia política señala las discrepancias de nombre o dirección como una razón por la que un documento puede no ser aprobado. También cita problemas de legibilidad, daños, falta de información suficiente o uso de un documento no aceptable para la finalidad solicitada.
Para preparar esta parte del proceso, conviene usar una copia completa y legible, sin recortar campos esenciales. El objetivo no es enviar más información de la necesaria, sino permitir que el documento demuestre exactamente lo que se ha solicitado.
Titularidad del método de pago
Las T&C de Browinner exigen que los métodos de pago utilizados pertenezcan al propio titular de la cuenta. La sección de verificación añade que la empresa puede pedir evidencia de propiedad del método de pago. La política KYC, por ejemplo, menciona una fotografía del anverso de una tarjeta en la que sean legibles determinados dígitos, el nombre del titular y la fecha de caducidad.
Este control importa especialmente antes de una retirada. Browinner establece además que, cuando sea posible, el retiro debe dirigirse al mismo método utilizado para depositar. Por eso una tarjeta, monedero o cuenta bancaria a nombre de otra persona puede crear un problema de titularidad incluso si el depósito llegó a procesarse técnicamente.
La guía de tiempos de retirada desarrolla el flujo de pago; aquí el punto es documental: poder demostrar que el medio financiero pertenece a la misma persona cuyos datos figuran en Browinner.
Origen de fondos y comprobaciones reforzadas
Las T&C indican que las verificaciones pueden incluir detalles sobre el origen de fondos y patrimonio, además de historial financiero como extractos bancarios o de tarjeta. La política también contempla enhanced due diligence para clientes o transacciones de mayor riesgo.
No existe en las fuentes utilizadas un umbral público único que active automáticamente esta revisión para todas las cuentas. Por tanto, no es correcto afirmar que una cantidad concreta vaya a provocar siempre una comprobación de origen de fondos. La compañía se reserva capacidad de decisión según riesgo y circunstancias.
Si se solicita este tipo de evidencia, la respuesta debe centrarse en documentación auténtica que explique de dónde procede el dinero utilizado. Intentar ocultar movimientos, presentar documentos alterados o crear explicaciones incompatibles con el historial puede hacer que la verificación falle y que se apliquen restricciones adicionales.
Cuándo puede aparecer la verificación
- Primera retirada: las T&C permiten realizar procedimientos de verificación a cada cliente en su primera solicitud de retirada.
- Retiradas posteriores: Browinner puede repetir controles cuando lo considere necesario.
- Depósitos: las condiciones permiten efectuar KYC y otros controles también al realizar depósitos, incluso desde el primero.
- Cierre de cuenta: la empresa puede volver a verificar identidad antes de procesar un cierre y devolución de saldo.
- Actividad de riesgo: la política contempla monitorización continua y distintos niveles de diligencia según el perfil o transacción.
Por eso no conviene describir el KYC como «solo al retirar». Puede activarse en más de un punto del ciclo de vida de la cuenta. El registro en Browinner crea el perfil, pero no garantiza que todas las comprobaciones futuras estén completadas.
Quince días para aportar documentos no son quince días de aprobación
Las T&C piden que el usuario entregue la información y documentación solicitadas dentro de 15 días desde la petición. Ese es un plazo de cooperación del usuario. No equivale a una promesa de que Browinner aprobará el KYC en 15 días ni a un tiempo máximo de retirada.
La política KYC describe que, una vez cargados documentos, estos pasan a revisión y que el equipo puede aprobarlos, rechazarlos o pedir más información. Sin embargo, las T&C más amplias dicen expresamente que la compañía no ofrece garantías sobre el alcance o la duración total de los Verification Checks. Además, una verificación puede repetirse o ampliarse si aparecen nuevos factores.
Para el lector, la consecuencia práctica es planificar sin una fecha de aprobación asegurada. Si existe una necesidad urgente de liquidez, no debería darse por hecho que la retirada se liberará en una fecha concreta mientras haya controles abiertos.
Por qué puede rechazarse un documento
La política de Browinner enumera varios motivos: discrepancia entre nombre o dirección y los datos de la cuenta, copias ilegibles, documentos dañados, falta de información suficiente para confirmar edad o identidad y formatos que no cumplen la finalidad solicitada. También deja margen para pedir documentación adicional.
La preparación correcta consiste en comprobar cuatro cosas antes de enviar: que el documento corresponde al titular, que sigue siendo válido cuando aplica, que toda la información necesaria puede leerse y que el archivo muestra el documento completo. Fotografías borrosas o recortes excesivos pueden generar una nueva solicitud y alargar el proceso.
Si Browinner solicita una evidencia concreta, la respuesta debe ceñirse a esa solicitud. Enviar documentos irrelevantes no sustituye la prueba exigida y puede complicar la revisión.
Qué ocurre mientras hay controles pendientes
Browinner se reserva el derecho de limitar la cuenta, los pagos o las retiradas hasta completar las verificaciones. La KYC Policy también indica que las retiradas pueden quedar restringidas mientras los documentos están bajo análisis. Las T&C refuerzan que no se procesarán retiradas hasta que los controles se completen a satisfacción de la compañía.
Esto no significa necesariamente que el saldo se haya perdido. Significa que el acceso a determinadas operaciones puede quedar condicionado a la cooperación documental. La situación concreta dependerá de la solicitud, el resultado del análisis y cualquier otro control de riesgo aplicable.
Si la empresa pide información adicional, conviene responder por el canal oficial y conservar una copia de lo enviado. Si el proceso se bloquea, soporte puede ayudar a identificar qué requisito sigue pendiente, aunque no debe interpretarse como una vía para saltarse el control.
KYC de Browinner y regulación española no son lo mismo
Un proceso KYC de la propia plataforma no demuestra que el operador esté licenciado en España. El fact bank del proyecto no contiene un hit de Browinner o Eventa Digital Limitada en el registro de operadores con licencia DGOJ. Por eso esta página no atribuye a Browinner cobertura regulatoria española por el mero hecho de verificar identidad.
La diferencia se desarrolla en la guía de licencia y confianza. Allí se separa la licencia de Anjouan indicada por los términos de Browinner del marco estatal español. Esa separación es importante porque verificación de cliente, licencia del operador y elegibilidad territorial responden a preguntas distintas.
Checklist práctico antes de enviar KYC
- Comprobar que nombre, fecha de nacimiento y dirección del perfil coinciden con la documentación.
- Usar un documento de identidad oficial válido y legible cuando se solicite.
- Preparar una prueba de domicilio que cumpla la antigüedad y finalidad indicada por Browinner.
- Usar únicamente métodos de pago propios y poder demostrar su titularidad.
- Responder a solicitudes de origen de fondos con documentación auténtica y coherente.
- No confundir el plazo para entregar documentos con el tiempo de aprobación.
- No iniciar cuentas duplicadas ni modificar datos para intentar eludir una comprobación.
- Conservar copia de los archivos enviados y de las comunicaciones relevantes.
La mejor forma de reducir fricción no es buscar atajos, sino mantener consistencia entre perfil, identidad y medios financieros desde el principio.
Conclusión
El KYC de Browinner puede involucrar identificación, residencia, titularidad del método de pago y, cuando el riesgo lo justifica, origen de fondos o patrimonio. Las verificaciones pueden aparecer en la primera retirada, repetirse posteriormente y aplicarse también alrededor de depósitos u otros eventos de cuenta.
Las T&C fijan 15 días para que el usuario aporte lo solicitado, pero no ofrecen una garantía general sobre cuánto tardará la aprobación. Por ello, la lectura correcta es operacional: mantener datos coherentes, preparar documentos auténticos y entender que una retirada puede permanecer bloqueada mientras el control esté abierto. Para el contexto regulatorio separado, consulta el análisis de Browinner y la página de confianza.
Fuentes oficiales consultadas
Material erstellt vom Team Browinner Casino